- Monday 16 de November del 2026


Por Juan Manuel Santilli
La tensión permanente entre las potestades punitivas de los organismos fiscales y la vigencia efectiva de los principios constitucionales de razonabilidad y proporcionalidad constituye uno de los nudos más complejos del derecho tributario sancionador. Un reciente pronunciamiento de la Sala III del Tribunal Fiscal de Apelación de la Provincia de Buenos Aires (TFABA) en la causa “Speedagro S.R.L.” vuelve a poner este debate sobre la mesa al desnudar los excesos en la aplicación de sanciones por supuestas irregularidades formales en el transporte de mercaderías.
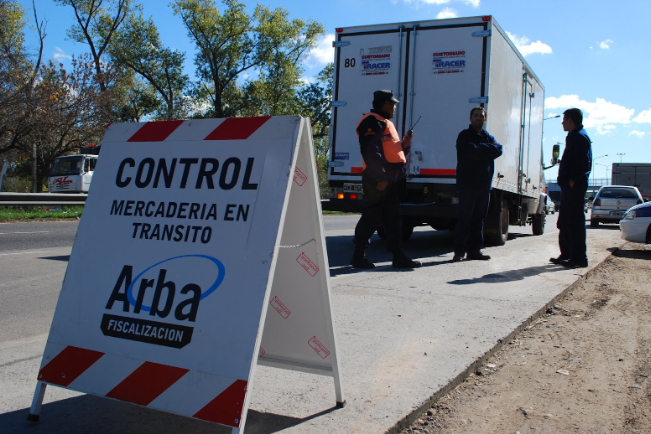
El conflicto giró en torno a un control rutero efectuado por ARBA, donde se constató que la empresa transportaba bienes debidamente respaldados por remitos y Códigos de Operación de Traslado (COT) emitidos en tiempo oportuno. Es decir, la documentación cumplía con su objetivo primordial: permitía identificar sin margen de error la mercadería, el origen, el destino y los sujetos intervinientes. Sin embargo, el operativo tropezó con una deficiencia estrictamente formal: el Código de Autorización de Impresión (CAI) consignado en los comprobantes se encontraba vencido a raíz de un fallo administrativo en los sistemas informáticos de la propia firma.
Frente a este escenario, el Fisco provincial optó por encuadrar la conducta como un supuesto de "ausencia total de documentación" e impuso una multa de casi 44 millones de pesos, cifra que equivalía al 69% del valor de los cargamentos transportados. El interrogante jurídico que se abrió ante el Tribunal era: ¿es admisible equiparar un error formal de sistemas con la inexistencia absoluta de papeles y castigarlo con semejante severidad punitiva?
Al resolver la cuestión, el voto mayoritario de la Sala III optó por la senda de la razonabilidad. Si bien el tribunal reconoció que la infracción formal existía, puesto que la carga de verificar la vigencia formal del CAI recae sobre el contribuyente y no configuraba un error excusable, le puso un límite a la multa.
Invocando la doctrina de la Corte Suprema de Justicia de la Nación en materia de proporcionalidad de las penas, línea jurisprudencial que la propia Sala venía sosteniendo en precedentes como "Acindar" y "Uole S.A.", la mayoría remarcó que los comprobantes cumplieron holgadamente con su función sustancial: garantizar la trazabilidad de la operación y permitir el ejercicio pleno de las facultades de fiscalización. Por ese motivo, descartó la asimilación con la falta total de documentación, reencuadró el hecho en el supuesto menos gravoso y redujo la multa al mínimo legal del 20%, al considerar que las deficiencias formales que no obstaculizan la fiscalización efectiva exigen una pena coherente con la menor gravedad de la falta.
No deja de ser un dato elocuente el voto en disidencia, que aun propiciando un criterio estricto sobre el requisito del CAI, terminó admitiendo la necesidad de morigerar la pena al mínimo de esa escala (50%), evidenciando que la pretensión punitiva original se caía por su propio peso de desproporción.
El precedente que nos deja el caso “Speedagro S.R.L.” reafirma, en esencia, que la legitimidad del actuar fiscal exige subordinar sus potestades sancionatorias a los principios de razonabilidad y proporcionalidad.
Al fin y al cabo, la verdadera eficacia recaudatoria no se construye desde el automatismo punitivo, sino desde la aptitud para discernir con criterio prudente entre las maniobras dolosas de evasión y los meros desvíos formales subsanables, evitando que el exceso ritual termine desnaturalizando la finalidad del derecho sancionador.
Datos del expediente
Número: 2360-0198104 del año 2025
Carátula: "SPEEDAGRO S.R.L."
Fecha: 26/10/2026
Tribunal Fiscal de Apelación de la Provincia de Buenos Aires
¿Te resultó útil lo que acabás de leer? Podés apoyarnos para que continuemos en esta tarea. Contribuí con tu suscripción para que nuestro contenido siga siendo abierto y podamos brindarte un servicio cada día mejor. Suscribirse.


.jpg)