- Friday 18 de September del 2026


Con 44 votos a favor y 23 en contra, la Cámara Alta dio sanción definitiva a la iniciativa impulsada por el Poder Ejecutivo. La norma modifica la Ley 27.799 y la Ley de Procedimiento Tributario, estableciendo un nuevo margen para las "discrepancias significativas" y reduciendo multas para MiPyMEs y personas humanas.
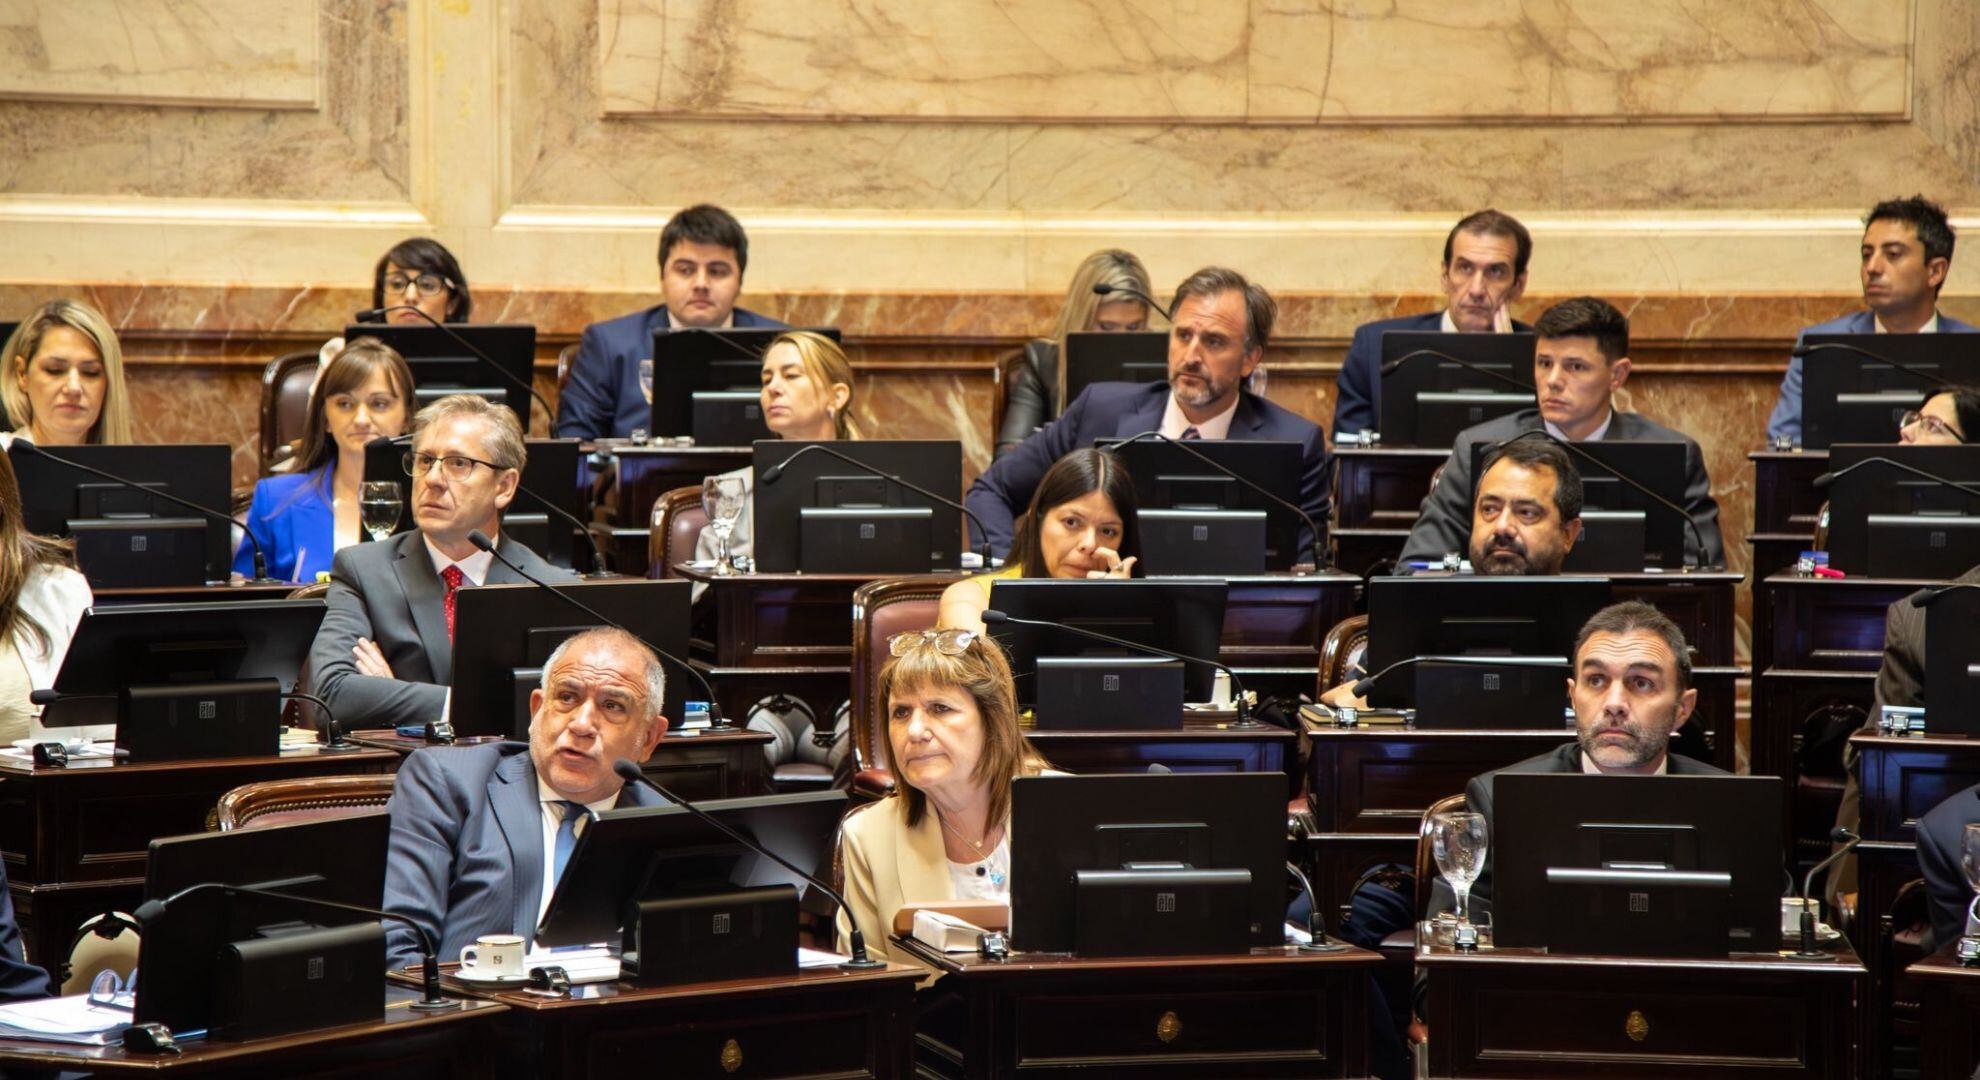
El Senado de la Nación convirtió en ley el proyecto denominado "Inocencia Fiscal II", una iniciativa de la administración central que busca profundizar la incorporación de fondos al circuito financiero formal y reestructurar el marco sancionatorio de la Agencia de Recaudación y Control Aduanero (ARCA). La votación concluyó con 44 votos afirmativos —aportados por La Libertad Avanza, el PRO, la UCR y bloques provinciales— frente a 23 rechazos del interbloque opositor.
La flamante ley modifica de manera directa el esquema fijado previamente por la Ley 27.799 y la Ley 11.683 de Procedimiento Tributario, introduciendo cambios de relevancia operativa para la liquidación de impuestos y las fiscalizaciones del organismo recaudador.
Entre los ejes centrales, la norma dispone la eliminación de los topes de acceso al régimen simplificado (anteriormente fijados en $1.000 millones de ingresos y $10.000 millones de patrimonio), ampliando la nómina de contribuyentes habilitados.
Un punto determinante para el litigio tributario es la redefinición de la "discrepancia significativa", criterio que utiliza la ARCA para impugnar las declaraciones juradas simplificadas del Impuesto a las Ganancias y del IVA y dejar sin efecto la presunción de exactitud. A partir de esta ley, la discrepancia solo se configurará cuando la impugnación arroje una diferencia igual o superior al 15% respecto de lo declarado por el contribuyente.
Asimismo, el texto incorpora un piso de resguardo: no se considerará que existe discrepancia significativa cuando la diferencia no supere un umbral mínimo equivalente al 5% del monto previsto en el artículo 1° del Régimen Penal Tributario (Ley 27.430), evitando que desvíos de bajo volumen motiven inspecciones profundas. Quedan expresamente excluidas de esta tolerancia las inconsistencias derivadas del uso de comprobantes apócrifos o el cómputo improcedente de ingresos directos.
En materia sancionatoria, la ley incorpora el artículo 49 bis a la Ley 11.683, estableciendo una reducción del 25% de pleno derecho en los importes de las multas formales (artículos 38 y 39) para las micro, pequeñas y medianas empresas (MiPyMEs), personas humanas, sucesiones indivisas y entidades sin fines de lucro.
Por otra parte, la norma introduce una cláusula de devolución obligatoria por error fiscal: si la Justicia o la vía administrativa determinan que la ARCA impugnó indebidamente a un contribuyente y este debió abonar sumas al Fisco, el organismo deberá reintegrar los montos cobrados con sus correspondientes intereses en un plazo no mayor a 45 días hábiles.
Respecto al alcance ético e institucional, el Congreso mantuvo un régimen estricto de exclusión para funcionarios públicos que hayan ejercido cargos de alta responsabilidad en los tres poderes del Estado durante los 5 años previos a la adhesión. Si bien estos sujetos podrán utilizar la plataforma operativa, no gozarán de la presunción de exactitud, la liberación de fiscalizaciones ni los márgenes de tolerancia por discrepancia significativa.
Tras su aprobación en el Congreso, la norma quedará formalmente promulgada por el Poder Ejecutivo y a la espera de la reglamentación por parte de la ARCA para su plena instrumentación operativa.
Accedé al Proyecto tratado en el Senado
¿Te resultó útil lo que acabás de leer? Podés apoyarnos para que continuemos en esta tarea. Contribuí con tu suscripción para que nuestro contenido siga siendo abierto y podamos brindarte un servicio cada día mejor. Suscribirse.